

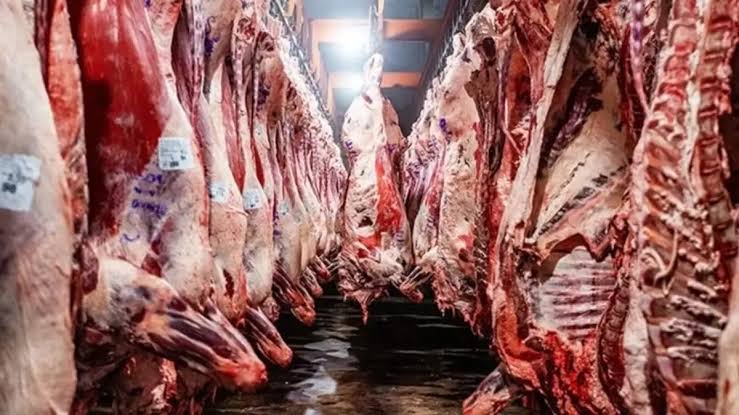
Argentina se encamina a cerrar el año con el menor nivel de consumo per cápita de proteína bovina de su historia. En tanto, en el NEA, el rubro acumuló un 26,5% de aumento en diez meses y un 46,4% interanual, los mayores registros regionales del país.
La carne vacuna, uno de los alimentos históricamente asociados con los hábitos de consumo de los argentinos, atraviesa un escenario de fuertes contrastes en esta parte del país. Mientras Argentina se encamina a cerrar 2026 con el menor nivel de ingesta por habitante, el Nordeste (NEA) tiene los mayores indicadores de aumentos acumulados (en lo que va del año y en el comparativo interanual) en ese producto.
Una combinación que expone las dificultades para sostener el consumo de un alimento tradicional en un contexto de pérdida de poder adquisitivo y encarecimiento de los productos que integran la canasta cotidiana.
Los últimos datos del Índice de Precios al Consumidor (IPC) difundido por el Instituto Nacional de Estadística y Censos (INDEC) muestran que las carnes y sus derivados tuvieron en octubre una variación mensual de apenas el 0,3% en Corrientes, Chaco, Formosa y Misiones.
Se trató del incremento más moderado entre los principales componentes de la canasta alimentaria regional. Sin embargo, cuando se amplía el período de comparación, el panorama cambia sustancialmente: el rubro acumuló un aumento del 26,5% entre enero y octubre, mientras que la variación interanual llegó al 46,4%.
Ambos indicadores colocaron al NEA en el primer puesto entre las regiones del país para ese producto. De esta manera, la moderación registrada durante el último mes no modifica el fuerte encarecimiento que arrastra la carne vacuna y sus derivados, cuyo comportamiento continúa ejerciendo presión sobre el presupuesto de los hogares.
La particularidad adquiere mayor relevancia al observar lo que sucede en el mercado nacional. Según el último informe de la Cámara de la Industria y Comercio de Carnes y Derivados de la República Argentina (CICCRA), el consumo aparente por habitante se ubicó en octubre en 44,5 kilos anuales, considerando el promedio móvil de los últimos doce meses.
La cifra representa una caída interanual del 11,2% y significa que cada argentino consumió 5,6 kilos menos que en octubre de 2025.
Si la tendencia se mantiene durante el cierre del año, Argentina podría registrar el menor consumo de carne vacuna desde, al menos, 1914. El antecedente más bajo de la serie histórica corresponde a 1920, cuando se contabilizaron 46,9 kilos por habitante, mientras que 2024 ocupa el segundo lugar entre los registros más reducidos, con 47,7 kilos.
El dato de octubre, por lo tanto, ya se encuentra por debajo de esos antecedentes y confirma la profundidad de la retracción que atraviesa el consumo interno. No se trata solamente de una modificación en las preferencias alimentarias, sino de un escenario en el que los precios, los ingresos familiares y la disponibilidad de productos condicionan cada vez más las decisiones de compra.
Un alimento tradicional, cada vez más condicionado
La evolución del consumo de carne vacuna refleja una transformación en la capacidad de compra de los hogares. El retroceso de la ingesta per cápita se produce en simultáneo con una recomposición de los precios relativos y con una menor disponibilidad de producto para abastecer al mercado interno.
En este contexto, los registros del Nordeste ofrecen una dimensión adicional del problema. Aunque octubre mostró una variación mensual de apenas el 0,3% en carnes y derivados, el incremento interanual del 46,4% evidencia que el alivio del último mes llega después de un proceso de encarecimiento considerable. En otras palabras, una menor velocidad de aumento no significa que los precios hayan recuperado niveles accesibles para los consumidores.
La comparación con el resto del país también resulta significativa. El NEA no solamente encabezó el incremento interanual de este componente, sino que también presentó la mayor suba acumulada durante los primeros diez meses del año.
Así, el producto que registra una de las mayores dificultades de acceso en el consumo nacional tiene en el Nordeste una presión de precios particularmente elevada.
Este comportamiento se inscribe, además, en un escenario alimentario regional más amplio. En octubre, el capítulo de Alimentos y bebidas no alcohólicas aumentó un 2,3% en el NEA, pese a que la inflación general de la región fue del 1,5%, la más baja del país. En el acumulado de enero a octubre, los alimentos avanzaron un 30,4%, mientras que en la comparación interanual llegaron al 41%. En ambas mediciones, el Nordeste también encabezó los registros regionales.
Por lo tanto, la situación de las carnes no constituye un fenómeno aislado, sino que forma parte de una dinámica en la que los productos esenciales mantienen una evolución más exigente que el índice general de precios. Para las familias de Corrientes, Chaco, Formosa y Misiones, esto supone una dificultad adicional: aun cuando la inflación mensual muestra señales de desaceleración, el costo de los alimentos continúa acumulando incrementos que condicionan la capacidad de consumo.
La caída de la ingesta de carne vacuna también tiene explicaciones vinculadas con la dinámica propia de la actividad ganadera y frigorífica. Los datos sectoriales muestran una combinación de menor producción, retracción de la faena y crecimiento de las exportaciones, factores que inciden sobre la cantidad de carne disponible para el mercado doméstico.
De acuerdo con los registros de CICCRA correspondientes a octubre, durante los primeros diez meses de 2026 la faena vacuna cayó un 10,2% respecto del mismo período del año anterior. En octubre se procesaron 1,064 millones de cabezas en 346 establecimientos habilitados, un volumen que, aunque representó una mejora frente a septiembre, fue un 11,6% inferior al de igual mes de 2025. Además, se trató del octubre con menor cantidad de animales faenados desde 2016.
La menor disponibilidad de hacienda tiene entre sus antecedentes las dificultades climáticas que afectaron al sector durante los últimos años. La sequía de 2022 y las inundaciones posteriores incidieron sobre las existencias ganaderas y redujeron la cantidad de animales en condiciones de ingresar a los establecimientos frigoríficos. Según explicó a Ámbito el presideente de CICCRA, Miguel Schiariti, durante esos tres años se perdió alrededor del 6% del stock.
